
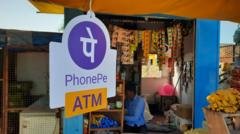
Source :- BBC INDIA

इमेज स्रोत, Getty Images
प्रकाशित
पढ़ने का समय: 7 मिनट
लोकसभा ने पिछले महीने उस बिल को मंज़ूरी दी थी, जो बैंकों और अन्य पेमेंट सर्विस प्रोवाइडर्स को देश के इंस्टैंट पेमेंट नेटवर्क के ज़रिए होने वाले लेनदेन पर शुल्क लगाने की अनुमति देता है.
इस बिल का मक़सद उस क़ानूनी प्रावधान को हटाना था, जो बैंकों और पेमेंट सर्विस प्रोवाइडर्स को मर्चेंट डिस्काउंट रेट (एमडीआर) लगाने से रोकता थे.
एमडीआर एक छोटा शुल्क है. जब भी कोई ग्राहक डिजिटल भुगतान करता है, तो बैंक और पेमेंट सर्विस प्रोवाइडर को दुकानदार एमडीआर देते हैं.
फ़िनटेक कंपनियां लंबे समय से एमडीआर की मांग कर रही थीं.
इन कंपनियों का तर्क रहा है कि लेनदेन की संख्या में तेज़ बढ़ोतरी के साथ बिना किसी मर्चेंट फीस के यूपीआई भुगतान को प्रोसेस करना आर्थिक रूप से टिकाऊ नहीं रह गया है.
वहीं, भारत सरकार का कहना है कि वह यूपीआई को आर्थिक रूप से आत्मनिर्भर बनाना चाहती है, इसलिए एमडीआर लगाने का फ़ैसला किया.
यह बदलाव ऐसे समय में आया है, जब पेमेंट इंडस्ट्री लंबे समय से चेतावनी देती रही है कि यूनिफ़ाइड पेमेंट्स इंटरफे़स यानी यूपीआई के लिए हर साल तय की जाने वाली सब्सिडी, इसे चलाने की वास्तविक लागत को पूरा करने के लिए कभी पर्याप्त नहीं रही. वित्त मामलों की पार्लियामेंट्री स्टैंडिंग कमेटी में भी इस बात की चर्चा होती रही है.
भारतीय रिज़र्व बैंक ने इस एमडीआर का स्वागत किया है.
केंद्रीय बैंक ने एक्स पर लिखा, “ईकोसिस्टम में शामिल सभी पक्षों के बीच एमडीआर का उचित और संतुलित बँटवारा तकनीक, इंफ्रास्ट्रक्चर और पेमेंट स्वीकार करने वाले नेटवर्क में लगातार निवेश को बढ़ावा देगा. इससे यूपीआई को ज़्यादा जगहों पर स्वीकार किए जाने में मदद मिल सकती है, ग्राहकों का आधार बढ़ सकता है और लेनदेन की संख्या में लगातार वृद्धि को समर्थन मिल सकता है.”

इमेज स्रोत, Getty Images
प्रोत्साहन राशि पर्याप्त नहीं
एमडीआर को लेकर भारतीय रिज़र्व बैंक ने पिछले महीने मिले-जुले संकेत दिए थे. अगस्त महीने के पहले हफ्ते में मौद्रिक नीति समिति की बैठक के बाद प्रेस कॉन्फ्रेंस में आरबीआई गवर्नर संजय मल्होत्रा ने कहा था कि इंफ्रास्ट्रक्चर चलाने की लागत किसी न किसी को तो चुकानी होगी.
हालांकि उन्होंने ज़ोर दिया था कि आरबीआई का ध्यान डिजिटल भुगतान को “सुलभ, किफ़ायती, सुरक्षित और टिकाऊ” बनाए रखने पर है.
आरबीआई का लक्ष्य 2030 तक यूपीआई के 100 करोड़ यूज़र्स तक पहुँचने का है. यह अब तक जुड़े 55.5 करोड़ यूज़र्स की तुलना में काफ़ी महत्वाकांक्षी लक्ष्य है. ये आंकड़े संसद में साझा किए गए हैं.
बैंक और पेमेंट कंपनियां लंबे समय से सिस्टम को चलाने और सुरक्षित रखने की लागत वसूलने का कोई तरीक़ा निकालने की मांग करती रही हैं. मौजूदा बजट में सरकार ने ज़ीरो-एमडीआर लेनदेन के लिए बैंकों को मुआवज़ा देने वाली प्रोत्साहन योजना के तहत 2,000 करोड़ रुपये आवंटित किए हैं.
ब्रिटिश अख़बार फ़ाइनैंशियल टाइम्स ने अपनी एक रिपोर्ट में लिखा है, ”कुछ अनुमानों के मुताबिक़, यह राशि सिस्टम को बनाए रखने और उसे अपडेट करने की सालाना लागत से 15 फ़ीसदी से भी कम है. खास तौर पर साइबर हमलों से सिस्टम को सुरक्षित रखने के लिए किए जाने वाले बड़े निवेश की लागत इसमें शामिल है. अब तक सरकार का रुख़ रहा था कि यूपीआई एक सार्वजनिक सुविधा है और बैंकों को भी इसकी लागत में योगदान देना चाहिए.”
लेकिन भारत सरकार ने यह फ़ैसला मार्च 2026 की यूनाइटेड स्टेट ट्रेड रिप्रेजेंटेटिव यानी यूएसटीआर की रिपोर्ट के आने के बाद किया है. यूएसटीआर की रिपोर्ट में भारत की मुफ़्त डिजिटल भुगतान नीति को व्यापारिक बाधा बताया गया था.
रिपोर्ट के मुताबिक, इससे वीज़ा और मास्टरकार्ड जैसी कंपनियों को नुक़सान होता है, क्योंकि वे हर लेनदेन पर शुल्क लेती हैं. यह भी ध्यान देने वाली बात है कि यूपीआई के 80 फ़ीसदी लेनदेन गूगल पे और वॉलमार्ट के स्वामित्व वाले फ़ोनपे के ज़रिए प्रोसेस होते हैं.

इमेज स्रोत, Getty Images
अब क्या बदलेगा?
15 अक्तूबर से कोई व्यक्ति किसी दुकान से सामान ख़रीदने के बदले यूपीआई के ज़रिए 2,000 रुपये से ज़्यादा का भुगतान करता है तो 0.4 प्रतिशत मर्चेंट डिस्काउंट रेट (एमडीआर) लागू होगा. लेकिन यह एमडीआर ग्राहक से नहीं बल्कि दुकानदार से वसूला जाएगा.
मान लीजिए आप किसी दुकान से 2100 रुपये की ख़रीदारी करते हैं और भुगतान यूपीआई के ज़रिए करते हैं तो दुकानदार को 8. 4 रुपये एमडीआर के तौर पर देना होगा. 75,000 या उससे अधिक के लेनदेन पर अधिकतम 300 रुपये एमडीआर लगेगा. एक व्यक्ति से दूसरे व्यक्ति के बीच होने वाले भुगतान और रोज़मर्रा के ज़्यादातर छोटे व्यापारी भुगतान पहले की तरह मुफ़्त रहेंगे.
यूपीआई नेटवर्क का संचालन करने वाली नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (एनपीसीआई) ने कहा कि इस शुल्क से मिलने वाले राजस्व का इस्तेमाल इंफ्रास्ट्रक्चर की मज़बूती, साइबर सुरक्षा, धोखाधड़ी की रोकथाम, इनोवेशन और ग्राहक सेवा में निवेश के लिए किया जाएगा.
एनपीसीआई ने कहा, “एमडीआर से मिलने वाला राजस्व केवल यूपीआई ईकोसिस्टम के भीतर ही वितरित किया जाएगा ताकि इंफ्रास्ट्रक्चर की मज़बूती, इनोवेशन, साइबर सुरक्षा और ग्राहक सेवा में आगे निवेश किया जा सके.”

सरकार और एनपीसीआई का कहना है कि यूपीआई एमडीआर के बाद भी कार्ड के मुक़ाबले काफ़ी सस्ता है. एनपीसीआई ने एक बयान में कहा कि नॉर्मल क्रेडिट कार्ड पर एमडीआर आमतौर पर 1.5% से 2.5% के बीच होता है जबकि डेबिट कार्ड पर 0.90% तक हो सकता है. क़रीब एक दशक पहले शुरू किया गया यूपीआई अब लेनदेन की संख्या के लिहाज़ से दुनिया का सबसे बड़ा रियल-टाइम पेमेंट सिस्टम है.
फ़िनटेक इंडस्ट्री ने पेमेंट कंपनियों के लिए सरकार के फ़ैसले का स्वागत किया है. अमेरिकी मीडिया आउटलेट ब्लूमबर्ग ने अपनी एक रिपोर्ट में लिखा है, ”इन कंपनियों ने यूपीआई को लोकप्रिय बनाने में अहम भूमिका निभाई है, लेकिन उनके पास इससे कमाई करने का कोई स्पष्ट तरीक़ा नहीं था.”
पेमेंट कंपनी पाइन लैब्स के सीईओ अमरीश राउ ने एक्स पर एक पोस्ट में कहा, “यूपीआई पर एमडीआर लागू होने से फिनटेक कंपनियों को लेकर बनी धारणा में बड़ा बदलाव आएगा. लंबे समय से इस सेक्टर को ऐसा माना जाता रहा है, जहाँ बिना कमाई का कोई स्पष्ट मॉडल बनाए कारोबार खड़ा किया गया है. यूपीआई के लिए टिकाऊ रेवेन्यू मॉडल इस धारणा को बदल सकता है, निवेशकों के रुख़ में सुधार ला सकता है और पूरे फ़िनटेक ईकोसिस्टम को बड़ा प्रोत्साहन दे सकता है.”
आलोचकों का कहना है कि यह कारोबारियों पर लगाया गया एक तरह का टैक्स है. उनका तर्क है कि कारोबारी इस लागत को अप्रत्यक्ष तरीक़ों से ग्राहकों पर डालने की कोशिश कर सकते हैं, जिससे यूपीआई के विस्तार की रफ़्तार प्रभावित हो सकती है.
भारत पे के सह-संस्थापक और पूर्व मैनेजिंग डायरेक्टर अशनीर ग्रोवर ने एक्स पर पोस्ट में कहा, “यूपीआई पर कोई भी एमडीआर भारत में उस एक चीज़ को ख़त्म कर देगा जो बिना किसी रुकावट के घड़ी की तरह काम कर रही है.”

इमेज स्रोत, Getty Images
अभी क्यों लाया गया एमडीआर?
भारत सरकार की नीतियां डिजिटल पेमेंट को प्रोत्साहित करने वाली रही हैं.
सरकार ने डिजिटल भुगतान को बढ़ावा देने के लिए यूपीआई और रुपे डेबिट कार्ड लेनदेन पर कारोबारियों से लिया जाने वाला शुल्क ख़त्म कर दिया था.
इसके बदले बैंकों और फ़िनटेक कंपनियों को हर साल बजट में फ़ंड की व्यवस्था की जाती थी.
एनपीसीआई ने कहा है कि इंडस्ट्री के अनुमान के मुताबिक़, यूपीआई को संचालित करने की सालाना लागत क़रीब 20,000 करोड़ है. इसमें सर्वर, बैंडविड्थ, धोखाधड़ी की रोकथाम और बैंकों की तकनीकी सहायता जैसी लागत शामिल हैं. मार्च में एक संसदीय समिति की रिपोर्ट में भी कहा गया था कि एमडीआर नहीं होने की वजह से यूपीआई को आर्थिक रूप से टिकाऊ बनाए रखना मुश्किल हो रहा है.
समाचार एजेंसी पीटीआई के मुताबिक़, यूपीआई और रुपे के संचालन के लिए सरकार ने 2026-27 के लिए इस मद में 2,000 करोड़ रुपये का आवंटन किया है. तेज़ी से बढ़ते पेमेंट नेटवर्क को चलाने की लागत और सरकार की ओर से उसे वित्तपोषित करने की इच्छा या क्षमता के बीच यह अंतर उन प्रमुख वजहों में से एक रहा है, जिसके कारण पेमेंट इंडस्ट्री नियंत्रित एमडीआर लागू करने की मांग करती रही है.
नए फ्रेमवर्क से जुड़े अपने एफ़एक्यू में एनपीसीआई ने सालाना प्रोत्साहन को “स्थायी व्यवस्था के बजाय अल्पकालिक ब्रिज फंडिंग” बताया है.
एनपीसीआई ने यह भी कहा कि केवल बजटीय आवंटन पर निर्भर रहने से फंडिंग को लेकर अनिश्चितता पैदा होती है और बैंकों के साथ फ़िनटेक कंपनियों की ओर से लंबी अवधि के तकनीकी निवेश सीमित होते हैं.
पेमेंट्स काउंसिल ऑफ इंडिया कई वर्षों से बड़े कारोबारियों पर नियंत्रित एमडीआर लगाने की अनुमति देने की मांग करती रही है, ताकि सरकार की वित्तीय सहायता पर निर्भरता जारी न रखनी पड़े.
बीबीसी के लिए कलेक्टिव न्यूज़रूम की ओर से प्रकाशित.
BBC News हिन्दी को चुनें और पाइए न्यूज़ अलर्ट, लाइव टीवी, पॉडकास्ट… सब एक जगह
कृपया नोट करें: नया ऐप ब्रिटेन और अमेरिका में उपलब्ध नहीं है.
SOURCE : BBC NEWS