
Source :- LIVE HINDUSTAN
मुख्य बातें
- सुजलॉन एनर्जी पर मोतीलाल ओसवाल की Buy रेटिंग है
- ब्रोक्रेज फर्म ने इसका टार्गेट प्राइस ₹65 कर दिया है
- इसे कंपनी के ऑर्डर बुक, DevCo मॉडल और एक्सपोर्ट से कंपनी को ग्रोथ की उम्मीद है
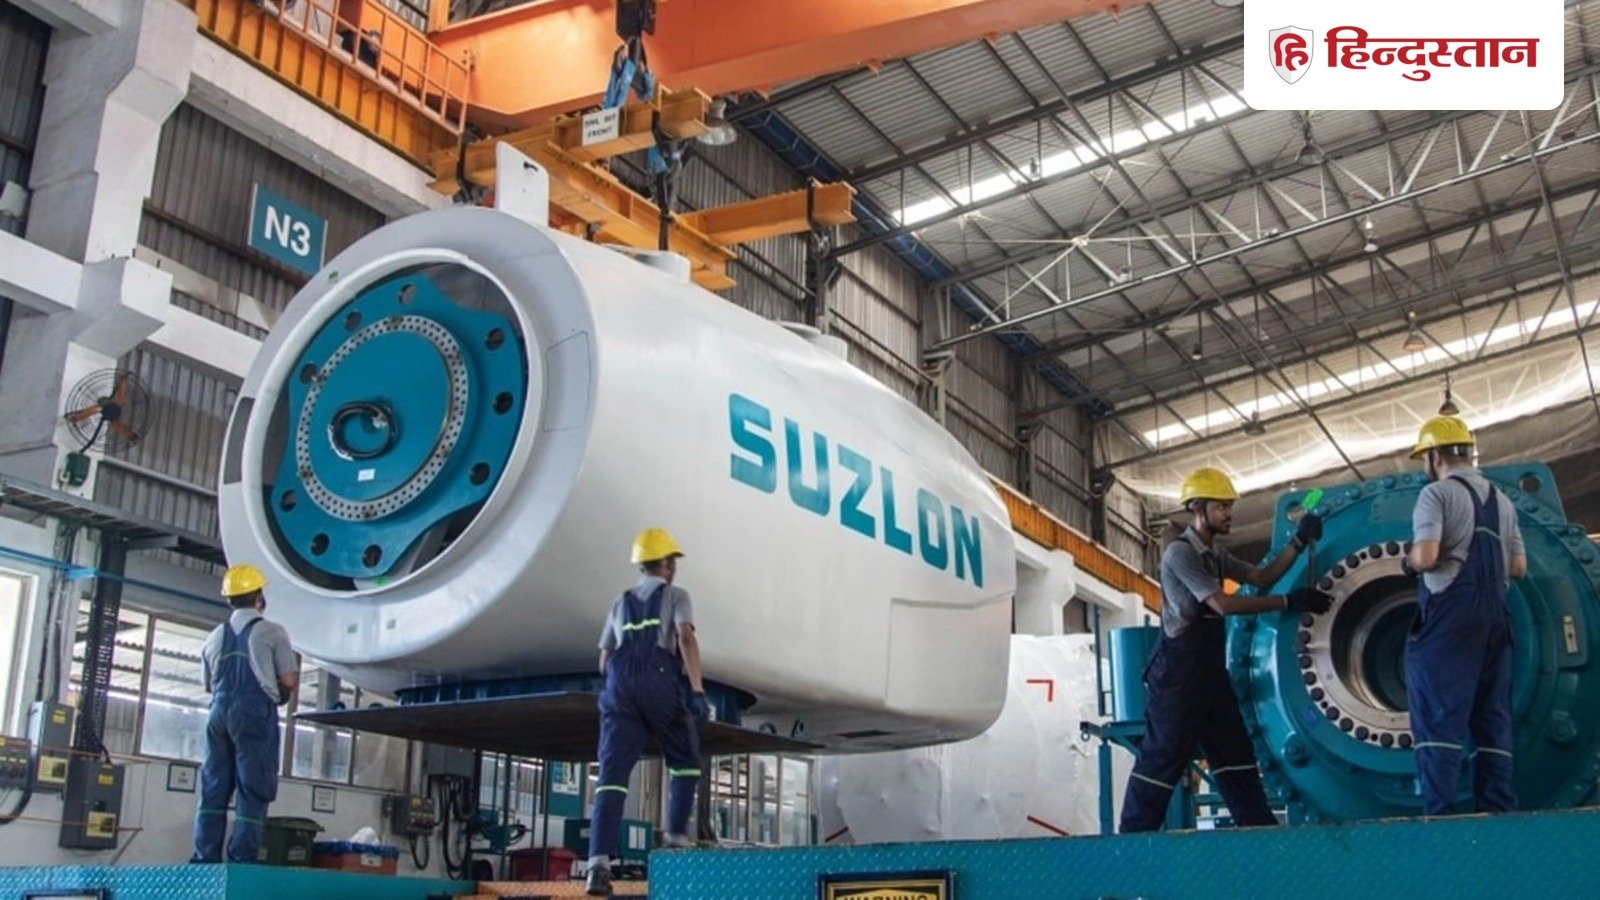
विंड एनर्जी सेक्टर की कंपनी सुजलॉन एनर्जी के शेयर पर एक बार फिर निवेशकों की नजर है। यह एनर्जी स्टॉक अपने 52 हफ्ते के लो (₹36.31) के बेहद करीब है। इसके बावजूद ब्रोकरेज फर्म मोतीलाल ओसवाल ने कंपनी के शेयर पर खरीदारी की राय बरकरार रखते हुए ₹65 का टार्गेट प्राइस दिया है। ब्रोक्रेज फर्म की रिपोर्ट के अनुसार, ₹37.60 के भाव के हिसाब से यह करीब 73 प्रतिशत की संभावित तेजी को दर्शाता है। हालांकि, यह ब्रोकरेज का अनुमान है, शेयर में इतनी बढ़त की गारंटी नहीं।
दूसरी ओर 12 एनालिस्ट्स के पास सुजलॉन एनर्जी पर कवरेज है, जिनमें से 10 के पास “Buy” रेटिंग है, और दो अन्य के पास “Hold” है। स्टॉक पर नजर रखने वाले किसी भी एनालिस्ट ने इसको बेचने की सलाह नहीं दी है। बता दें सुजलॉन एनर्जी के शेयर शुक्रवार को 3.2% बढ़कर ₹37.6 पर बंद हुए थे। इस साल अब तक स्टॉक 28% नीचे है।
ऑर्डर बुक और नए ऑर्डर से बढ़ेंगी उम्मीदें
सुजलॉन के लिए आने वाले समय में नए ऑर्डर हासिल करना और मौजूदा ऑर्डर को तय समय पर पूरा करना अहम होगा। कंपनी को भारत में पवन ऊर्जा परियोजनाओं की बढ़ती मांग से फायदा मिलने की उम्मीद है। सरकारी कंपनियों, इंडस्ट्रियल कंज्यूमर और डेटा सेंटर जैसे क्षेत्रों में क्लीन एनर्जी की जरूरत बढ़ना भी इस कारोबार के लिए अवसर पैदा कर सकता है।
मोतीलाल ओसवाल की रिपोर्ट में वित्त वर्ष 2026 के दौरान कंपनी की विंड टर्बाइन डिलीवरी 2.5 गीगावाट बताई गई थी, जो पिछले वित्त वर्ष के मुकाबले 58.4 फीसदी अधिक थी। रिपोर्ट के मुताबिक, कंपनी का वित्त वर्ष 2026 की चौथी तिमाही का कंसोलिडेटेड रेवेन्यू ₹5,490 करोड़ रहा। हालांकि, डिलीवरी अनुमान से कम रहने के कारण रेवेन्यू ब्रोकरेज के अनुमान से 7 फीसदी नीचे था।
क्या है DevCo मॉडल, जिससे बढ़ सकती है कमाई?
सुजलॉन अपनी पारंपरिक विंड टर्बाइन मैन्युफैक्चरिंग गतिविधियों से आगे बढ़कर रिन्यूएबल एनर्जी प्रोजेक्ट डेवलपमेंट के क्षेत्र में भी विस्तार कर रही है। कंपनी की DevCo रणनीति इसी बदलाव का हिस्सा है।
इसके अलावा, कंपनी EPC यानी इंजीनियरिंग, प्रोक्योरमेंट और कंस्ट्रक्शन से जुड़े काम में भी अपनी भूमिका बढ़ा रही है। इससे बड़े प्रोजेक्ट हासिल करने के अवसर मिल सकते हैं। हालांकि, EPC कारोबार में परियोजना को पूरा करने की जिम्मेदारी और वर्किंग कैपिटल की जरूरत भी बढ़ सकती है। इसलिए ऑर्डर बढ़ने के साथ-साथ उनका समय पर पूरा होना और मुनाफे का स्तर बनाए रखना भी जरूरी होगा।
एक्सपोर्ट से खुल सकता है अंतरराष्ट्रीय बाजार
कंपनी के लिए निर्यात कारोबार भविष्य में ग्रोथ का एक अतिरिक्त जरिया बन सकता है। मोतीलाल ओसवाल की जनवरी 2026 की रिपोर्ट में वित्त वर्ष 2027 के शुरुआती दौर से निर्यात ऑर्डर मिलने और वित्त वर्ष 2028 से उनकी सप्लाई शुरू होने की उम्मीद जताई गई थी। यूरोप, ऑस्ट्रेलिया, दक्षिण अफ्रीका और मध्य पूर्व जैसे बाजारों में अवसर तलाशने की बात भी रिपोर्ट में कही गई थी।
अगर कंपनी इंटरनेशनल मार्केट में ऑर्डर हासिल करने और उनकी डिलीवरी करने में सफल रहती है, तो घरेलू कारोबार के अलावा कमाई के नए अवसर बन सकते हैं। हालांकि, निर्यात से होने वाली वास्तविक आय इस बात पर निर्भर करेगी कि ऑर्डर कब मिलते हैं और उनका क्रियान्वयन किस गति से होता है।
निवेशकों को इन जोखिमों पर भी रखनी होगी नजर
सुजलॉन के सामने सबसे अहम चुनौती कारोबार की ग्रोथ को मुनाफे में बदलने की है। कंपनी के रेवेन्यू और डिलीवरी में बढ़ोतरी के बावजूद मार्जिन पर दबाव चिंता का विषय रहा है। अगस्त 2026 की एक रिपोर्ट में भी कंपनी की विस्तार योजनाओं से जुड़ी लागत और EBITDA मार्जिन में गिरावट को प्रमुख चुनौती बताया गया था। इसके अलावा, नए ऑर्डर मिलने में देरी, प्रोजेक्ट्स की रफ्तार, प्रतिस्पर्धा और वर्किंग कैपिटल की जरूरत भी कंपनी के प्रदर्शन को प्रभावित कर सकती है।
क्या निवेशकों को सुजलॉन के शेयर में खरीदारी करनी चाहिए?
मोतीलाल ओसवाल की खरीदारी की राय और ₹65 का टारगेट सुजलॉन की भविष्य की संभावनाओं को लेकर सकारात्मक नजरिये को दर्शाता है। ऑर्डर बुक, DevCo मॉडल, EPC कारोबार और निर्यात कंपनी के लिए विकास के संभावित अवसर हैं। शेयर का मौजूदा भाव, ताजा तिमाही नतीजे, मुनाफे का मार्जिन, कर्ज और कैश फ्लो देखने के बाद ही निवेश का निर्णय लेना बेहतर होगा। ब्रोकरेज का टारगेट एक अनुमान है और वास्तविक शेयर प्रदर्शन इससे अलग हो सकता है।
डिस्क्लेमर: यह केवल सूचनात्मक उद्देश्य से है। इसे शेयर खरीदने या बेचने की व्यक्तिगत सलाह न माना जाए। निवेश से पहले अपने वित्तीय सलाहकार से परामर्श करें।
SOURCE : LIVE HINDUSTAN