
Source :- LIVE HINDUSTAN
मुख्य बातें
- BofA Securities के मुताबिक RBI 7 अक्टूबर को रेपो रेट 25 बीपीएस बढ़ा सकता है
- 2027 की पहली छमाही तक कुल 100 बीपीएस बढ़ोतरी और टर्मिनल रेट 6.25% तक पहुंचने का अनुमान है
- अगर 100 बीपीएस पॉइंट की बढ़ोतरी होती है तो होम लोन लेने वालों पर असर ज्यादा दिखाई दे सकता है
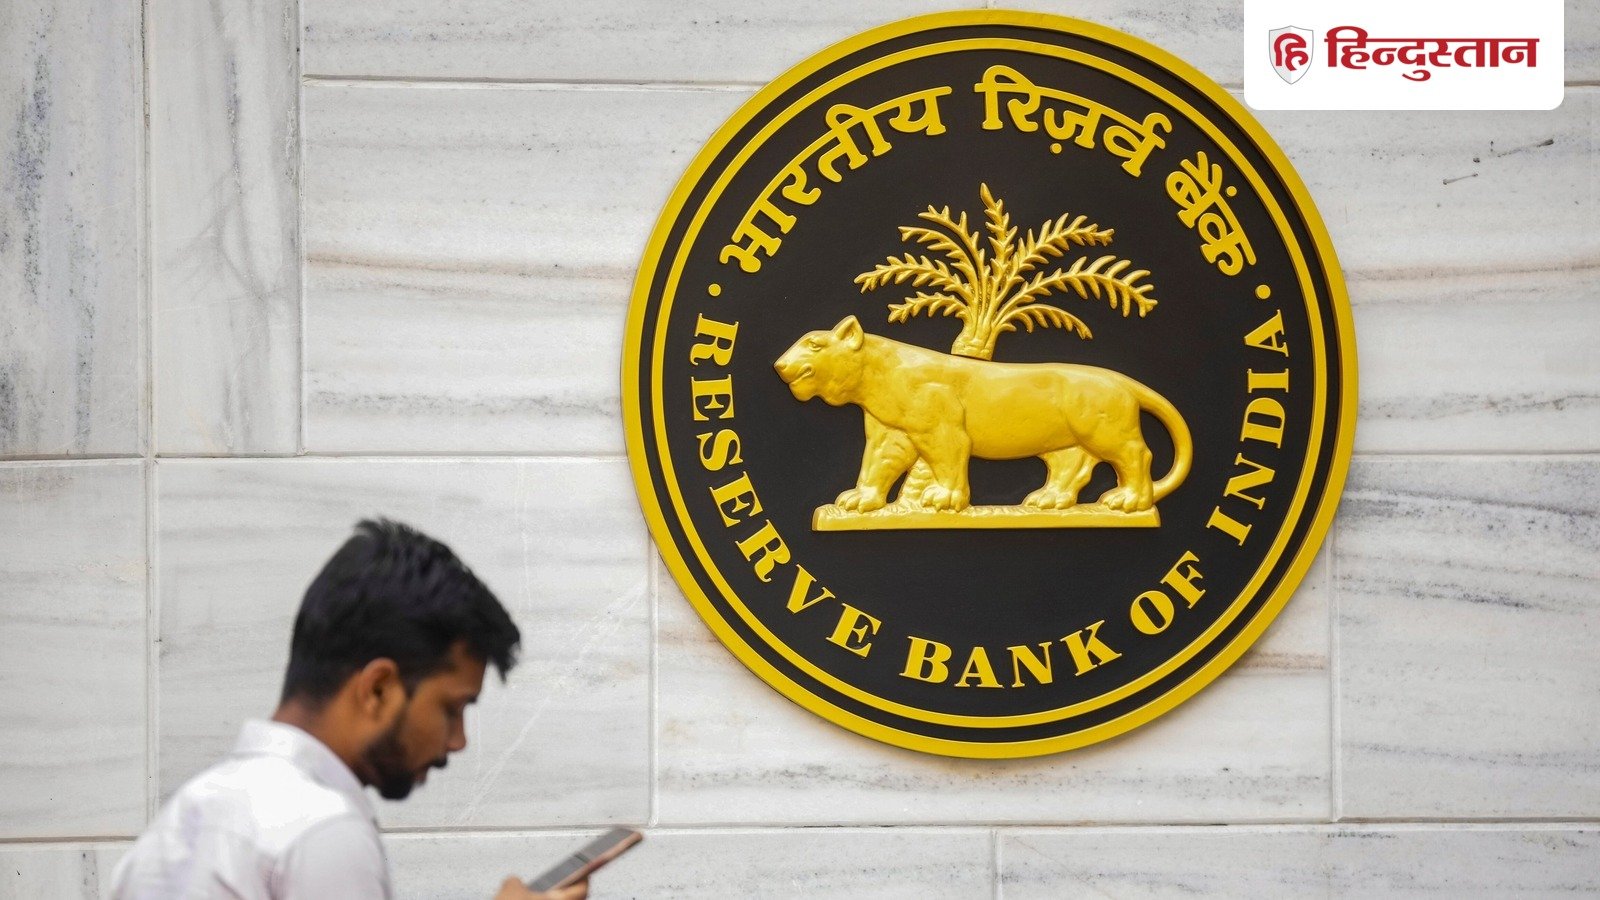
भारतीय रिजर्व बैंक (RBI) 2027 की पहली छमाही तक कुल 100 बेसिस पॉइंट्स (bps) तक ब्याज दरें बढ़ा सकता है। बैंक ऑफ अमेरिका (BofA) सिक्योरिटीज ने अपनी नई रिपोर्ट में यह अनुमान जताया है। ब्रोकरेज ने पहली बढ़ोतरी का अनुमान दिसंबर से आगे बढ़ाकर अक्टूबर कर दिया है।
अगर RBI रेपो रेट में 100 बेसिस पॉइंट यानी 1 फीसदी की बढ़ोतरी करता है, तो इसका सीधा असर आम आदमी की जेब पर पड़ सकता है। सबसे बड़ा असर होम लोन, कार लोन और पर्सनल लोन लेने वालों पर होगा। बैंक अगर रेपो रेट की बढ़ोतरी का बोझ ग्राहकों पर डालते हैं तो फ्लोटिंग रेट वाले लोन की ब्याज दर बढ़ सकती है। इससे या तो EMI बढ़ेगी या फिर लोन चुकाने की अवधि बढ़ सकती है।
7 अक्टूबर की मौद्रिक नीति बैठक पर नजर: बोफा सिक्योरिटिज की ‘India Viewpoint’ रिपोर्ट के मुताबिक, RBI 7 अक्टूबर की मौद्रिक नीति बैठक में रेपो रेट में 25 बीपीएस की बढ़ोतरी कर सकता है। इसके बाद 75 बीपीएस की और बढ़ोतरी की संभावना है, जिससे अनुमानित टर्मिनल रेट 6.25% तक पहुंच सकता है।
पहले 50, अब 100 बीपीएस बढ़ोतरी का अनुमान: ब्रोकरेज ने पहले कुल 50 बीपीएस बढ़ोतरी का अनुमान दिया था। अब उसने इसे बढ़ाकर 100 बीपीएस कर दिया है। BofA ने कहा, “हमारा बड़ा अनुमान बदलाव बढ़ोतरी की मात्रा को लेकर है। पहले 50 बीपीएस का अनुमान था, अब हम कुल 100 बीपीएस की बढ़ोतरी की उम्मीद कर रहे हैं।”
कब 100 बीपीएस से ज्यादा बढ़ सकती हैं ब्याज दरें?
रिपोर्ट के मुताबिक, अगर रियल GDP ग्रोथ लगभग 7% बनी रहती है और हेडलाइन महंगाई 5.5% के करीब रहती है, तो RBI 100 बीपीएस से भी ज्यादा ब्याज दरें बढ़ा सकता है। ऐसी स्थिति में फ्रंट-एंड रेट 6.5% से ऊपर जा सकती हैं।
50 लाख के होम लोन की EMI हर महीने 3,164 रुपये बढ़ जाएगी
एक्सपर्ट्स के मुताबिक अगर 100 बीपीएस पॉइंट की बढ़ोतरी होती है तो होम लोन लेने वालों पर असर ज्यादा दिखाई दे सकता है। उदाहरण के लिए, अगर किसी व्यक्ति ने 20 साल के लिए 50 लाख रुपये का होम लोन 8 फीसदी की ब्याज दर पर लिया है, तो उसकी EMI करीब 41,822 रुपये है। ब्याज दर 1 फीसदी बढ़कर 9 फीसदी होने पर यही EMI करीब 44,986 रुपये हो सकती है।
यानी हर महीने लगभग 3,164 रुपये और सालाना करीब 38000 रुपये का अतिरिक्त बोझ पड़ सकता है। वास्तविक बढ़ोतरी बैंक और लोन के रीसेट नियमों पर निर्भर करेगी।
कार और पर्सनल लोन भी हो सकते हैं महंगे
कार और पर्सनल लोन भी महंगे हो सकते हैं। ब्याज दर बढ़ने पर नई कार या घर खरीदने के लिए लिया जाने वाला कर्ज महंगा हो सकता है। जिन लोगों के पास पहले से फ्लोटिंग रेट का लोन है, उनकी EMI या लोन की अवधि बढ़ सकती है।
FD करने वालों को फायदा
दूसरी तरफ, बचत और FD करने वालों को कुछ फायदा मिल सकता है। अगर बैंक अपनी डिपॉजिट दरें बढ़ाते हैं तो नई FD कराने या जमा पर मिलने वाला ब्याज बढ़ सकता है। हालांकि यह भी जरूरी नहीं कि RBI की 1 फीसदी बढ़ोतरी के बाद बैंक FD की दरें भी तुरंत 1 फीसदी बढ़ा दें।
महंगाई पर क्या पड़ेगा असर
ब्याज दर बढ़ने से लोगों और कंपनियों के लिए कर्ज महंगा होता है, जिससे खर्च और निवेश की रफ्तार धीमी हो सकती है। इससे मांग पर दबाव पड़ता है और लंबे समय में महंगाई को कंट्रेल करने में मदद मिल सकती है, लेकिन इसका दूसरा पहलू यह है कि महंगे कर्ज के कारण कारोबार और आर्थिक गतिविधियों की रफ्तार भी प्रभावित हो सकती है।
हालांकि RBI की दर में 1 फीसदी बढ़ोतरी का मतलब यह नहीं है कि बैंक हर ग्राहक के लोन की ब्याज दर भी सीधे 1 फीसदी बढ़ा देंगे। वास्तविक असर बैंक की नीतियों, लोन के प्रकार और ब्याज दर के रीसेट नियमों पर निर्भर करेगा।
कब RBI ब्याज दरें नहीं बढ़ाएगा?
अगर आर्थिक वृद्धि में बड़ी स्लो डाऊन आती है, तो ब्याज दरों में बढ़ोतरी कम हो सकती है या बिल्कुल नहीं हो सकती। BofA के मुताबिक, ऐसा तब हो सकता है जब ग्रोथ 7% से नीचे आकर आगे की ओर 6% की तरफ बढ़ने लगे।
इनपुट: ANI
SOURCE : LIVE HINDUSTAN